장기채 금리, 정책 금리, 주가지수와의 상관 관계를 통해 시장이 어떤 생각을 하고 있는지 엿보고자 합니다.
첨부 그래프는 8/28 잭슨홀 미팅과 9/16 FOMC 금리 인상에 따른 10년물 금리 거동과
같은 기간 동안의 주가 지수 흐름을 나타낸 것입니다.
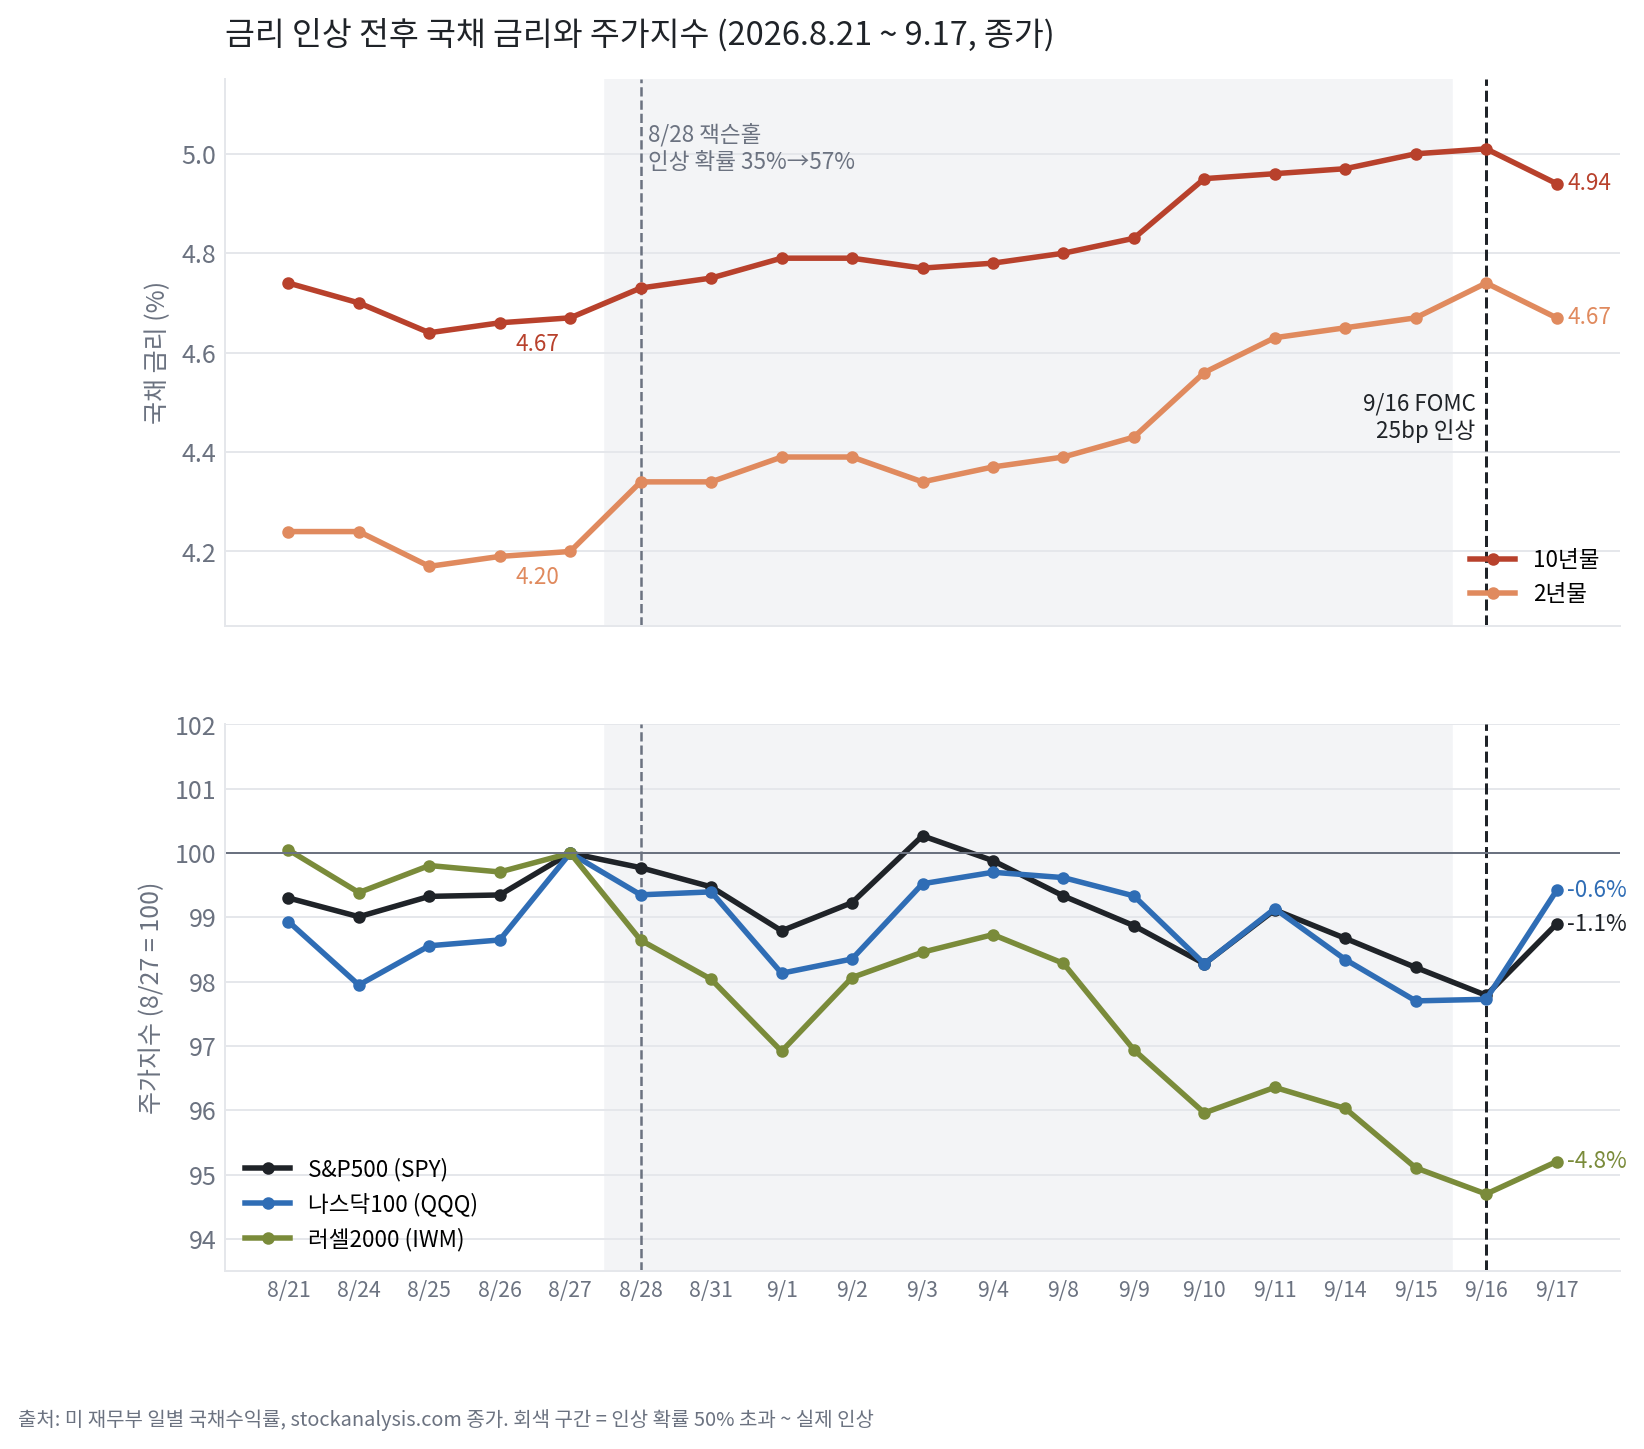
현재 시장은 정책 금리 인상을 [악재 해소]로 바라보는 것으로 보입니다.
연내 추가 금리 인상 가능성이 더 높은데도 말이죠.
이유는 금리 인상 종료가 아니라, 다음의 세 가지 조건을 긍정으로 보는 것이라 생각합니다.
10년물 5% 방어 / 유가 하락 전망(지정학 해소) / 실적 튼튼입니다.
실제로
금리 인상한 날을 기점으로 10년물은 5프로에서 내려왔고 (개미 오줌만큼이지만)
전쟁은 어떻게든 끝날 것으로 보고있고 (트럼프가 헛짓거리만 안한다면)
기업들의 실적은 튼튼한 상황이긴 합니다.
즉, 봐야할 건 [ 10년물 5% 넘지 않기, 전쟁 완화, 기업 실적 ] 으로 정리됩니다.
가장 비중이 큰 팔란티어를 시장 상황에 대입해보겠습니다.
[긍정적인 부분]
실적이 미쳤습니다.
금리 인상 및 유가 상승에 따른 PER이 깎이는 속도보다 이익이 빨리 늘어납니다.
[부정적인 부분]
현재 PER이 높은 만큼 금리 인상 및 유가 상승에 따른 PER이 깎이는 속도가 상대적으로 클 수 있습니다.
즉, 금리/유가와 같은 외부적인 요소는 종목별로 영향의 크기는 차이날 수 있겠지만 그로부터 자유롭기는 힘듭니다.
하지만, 강한 이익을 공표한 콘돔좌 알렉스 카프에 대한 믿음으로 팔란티어의 최대 비중을 유지합니다.
그럼 팔란티어만큼 이익이 좋은 기업은 또 뭐가 있을까요?
다음 글에서..
'주식 > 시황' 카테고리의 다른 글
| 금리 오른다고?? 그럼 주가는 어케되는데?? (0) | 2026.09.16 |
|---|---|
| 돈도 병목이 됐습니다 (0) | 2026.09.16 |
| 금리 상승의 공포에 대한 고찰 (0) | 2026.09.15 |
| 26.09.11 - 5% 코앞까지 차오른 미국 10년물 금리 (0) | 2026.09.11 |
| 고용 쇼크에도 -0.4% — 지수를 떠받친 반도체 (0) | 2026.09.05 |
