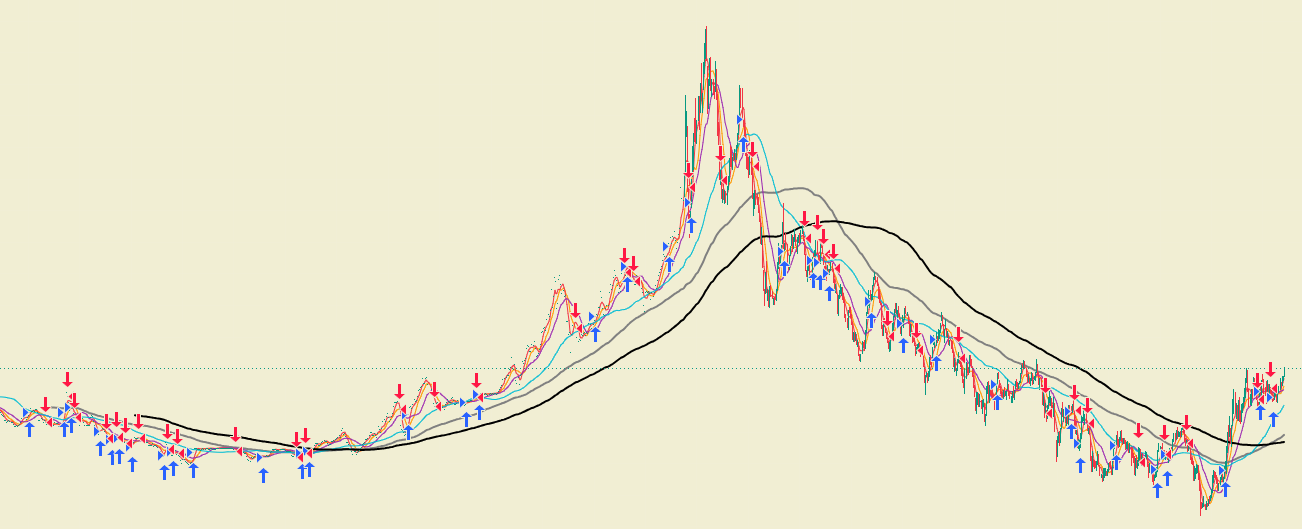
첨부한 차트는 오랜 하락을 끝내고 추세 전환을 시도하는 차트로 보입니다.
개별 종목이라고 한다면 충분히 관심을 가져볼 만합니다. 이미 1 차 매수를 했을지도요.
미국채10년물 차트입니다.
코로나 이후부터 본격 미국 주식 투자를 했는데, 어느새 저도 모르게 금리 상승은 재앙이다!! 라는 슬로건이 머리에 박혀있더라고요.
이틀 뒤 있을 FOMC에서 금리 인상 확률이 매우 높게 점쳐지는 지금.
금리 상승에 대해 이것저것 알아본 바를 공유합니다.
현재는 인플레이션과 고용 지표 등의 매크로 상황으로 인해 연준이 금리를 올릴 수 밖에 없는 그림으로 보입니다.
- 물가 : 식품과 에너지를 뺀 근원 물가는 7월보다 감소했지만, 지정학적 이유로 유가가 헤드라인을 강하게 올렸습니다.
- 고용 : 금리 인하 왜 해? 싶을 정도로 지표가 좋습니다.
맞는 말이지만, 중요한 내용이 더 있다고 생각합니다.
연준이 직접 정하는 것은 단기 정책금리 하나뿐입니다. 그 금리가 긴축인지 완화인지는 자연이자율이라는 기준선과 비교해 판단합니다. 물가를 자극하지 않으면서 최대 속도로 성장할 때 성립하는 금리 수준입니다. 그리고 이 기준선을 끌어올리는 가장 큰 변수가 생산성입니다.
생산성이 오르면 기업은 돈을 빌려 설비를 늘릴 이유가 생깁니다. 빌리려는 쪽이 많아지면 돈값은 올라갑니다. AI가 실제로 생산성을 끌어올리고 있다면, 금리는 오르는 방향이 정상입니다. 빅테크의 사상 최대 지출이 이를 방증하고요.
그래서 채권 시장을 좀 쪼개봤습니다.
국채 금리는 실질금리와 기대 인플레이션으로 나눌 수 있고, 실질금리는 물가연동국채 금리로 직접 볼 수 있습니다.
올해 들어 9월 11일까지의 미국 10년물입니다.
- 명목 금리 : 4.18% → 4.96% (+0.78%p)
- 실질 금리 : 1.93% → 2.60% (+0.67%p)
- 기대 인플레이션 : 2.25% → 2.36% (+0.11%p)
상승분의 85% 안팎이 실질금리에서 나왔습니다.
기대 인플레이션은 거의 그대로고, 채권시장이 값을 다시 매긴 대상은 돈값 자체입니다.
물론 실질금리는 재정적자가 커지고 장기물 공급이 늘어도 오릅니다.
그래서 지금 숫자만으로 생산성 쪽이라고 단정하지는 못합니다.
다만, 어느 쪽이든 따라오는 결론은 같습니다.
물가만 잡히면 금리가 내려온다는 계산은 성립하지 않습니다.
(그리고 빚더미에 앉은 미국이 물가를 내리려고 하지도 않을거고요.)
저는 "AI는 멈출 수 없다"와 "금리는 내려온다"를 동시에 깔고 있었습니다.
이 둘은 같은 변수의 앞면과 뒷면입니다. AI가 생산성을 정말 올려준다면, 그 대가로 돈값이 비싸집니다. AI가 고꾸라져서 생산성이 지지부진하면, 금리는 내려오겠지만 그때는 내려온 금리로 사줄 실적이 없습니다.
FOMC 결과가 어느 쪽으로 나오든 제가 할 일은 같습니다.
- 레버리지는 줄이는 게 맞겠고(못 줄이겠습니다)
- 올라간 금리를 견딜 수 있는 기업과 그렇지 못한 기업을 나누는 작업
P.S. 투자에 100%라는 건 없지만, 차트는 미래를 먼저 반영하는 경향은 있는 것 같습니다.
X: https://x.com/Jin3Bn/status/2099863306395890146
'주식 > 시황' 카테고리의 다른 글
| 금리 오른다고?? 그럼 주가는 어케되는데?? (0) | 2026.09.16 |
|---|---|
| 돈도 병목이 됐습니다 (0) | 2026.09.16 |
| 26.09.11 - 5% 코앞까지 차오른 미국 10년물 금리 (0) | 2026.09.11 |
| 고용 쇼크에도 -0.4% — 지수를 떠받친 반도체 (0) | 2026.09.05 |
| 금리 인상기의 역설 — 조정과 반등의 조건 (0) | 2026.09.05 |