1. 실적 (FY26 4분기)
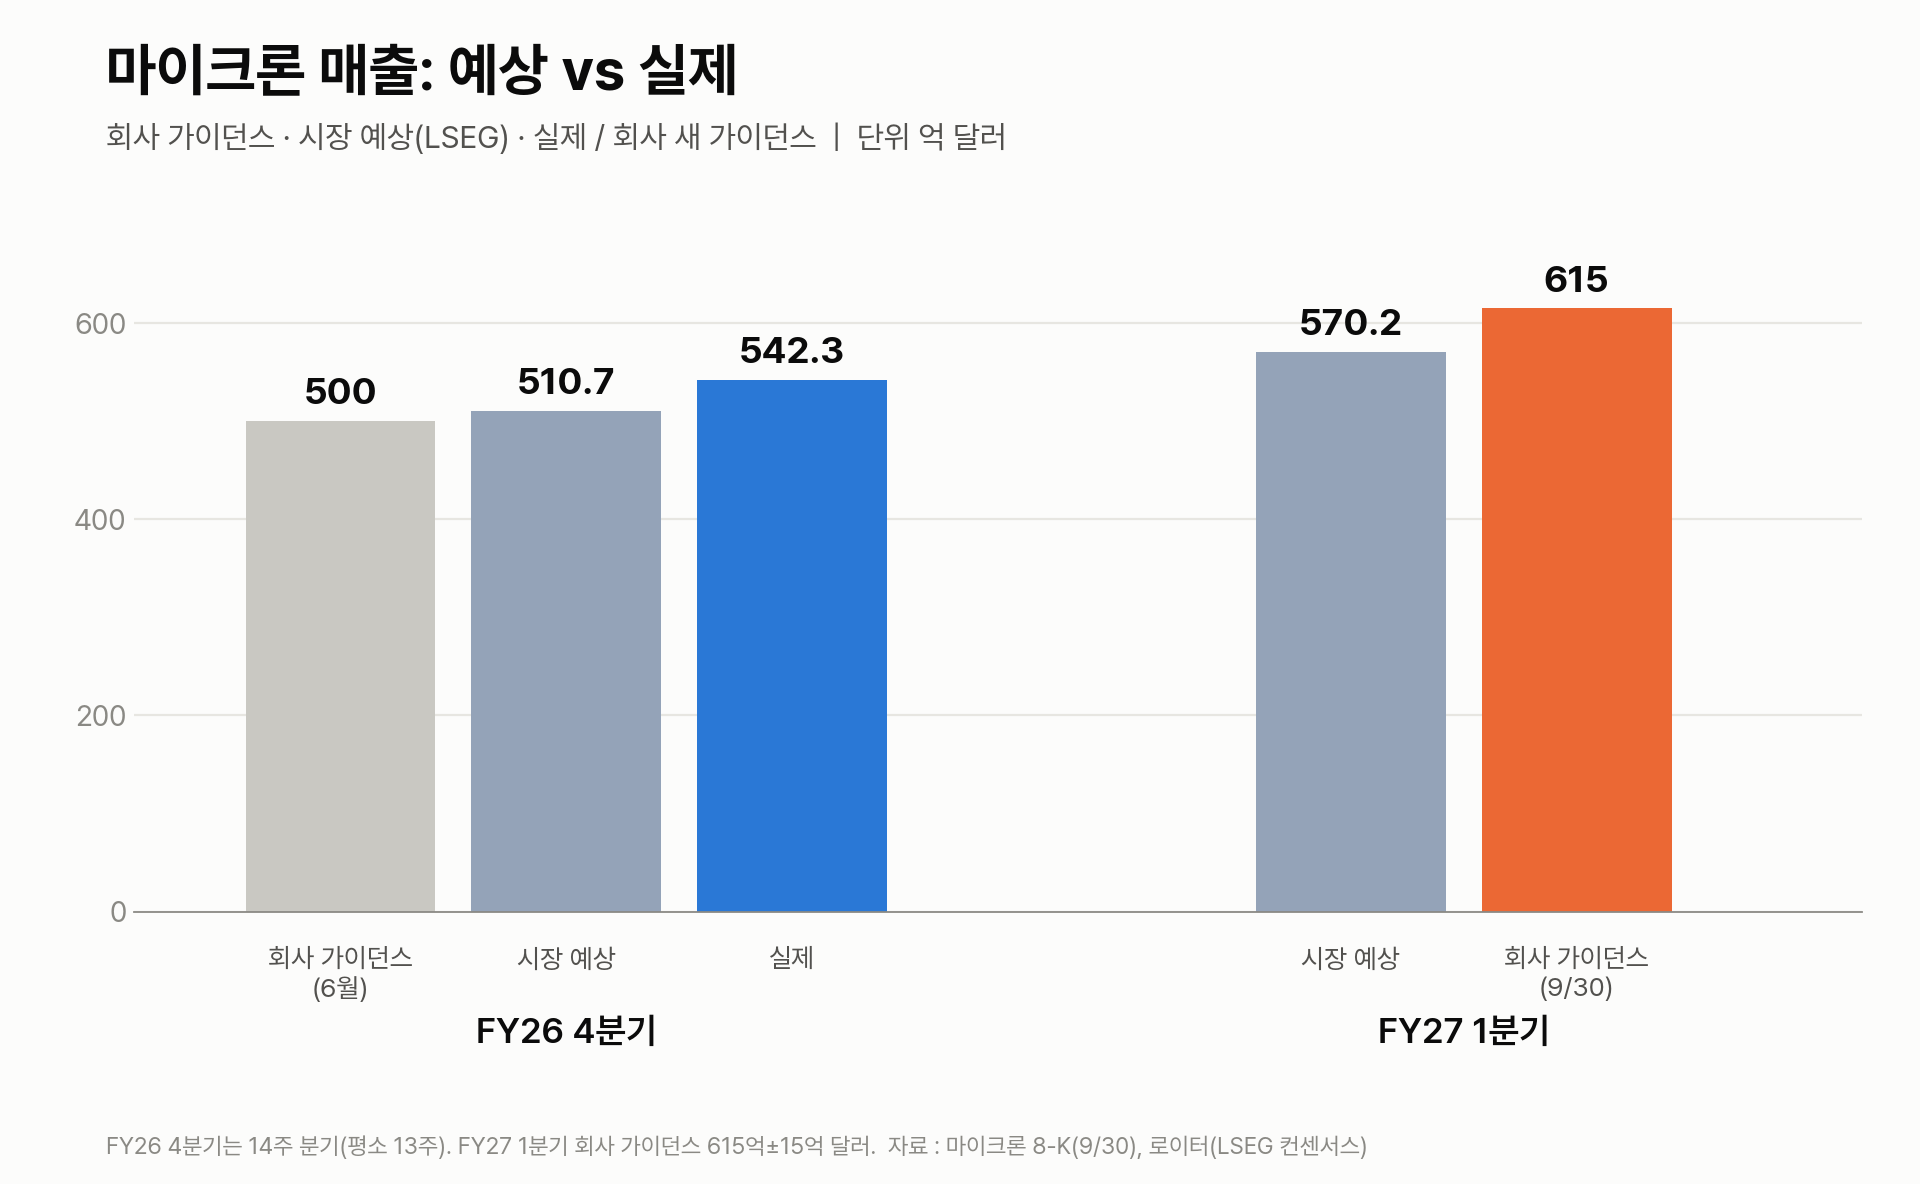
- 매출 542억 달러 (예상 511억 달러), 조정 EPS 33.42달러 (예상 31.61달러)
- FY27 1분기 매출 가이던스 615억 달러 (예상 570억 달러)
- 시간외 +1~2% -> -1.2% -> +0.4%로 오락가락. 옵션 시장이 본 변동폭 ±7.8%에 비하면 작은 움직임
2. 실적 좋은데 주가는 왜 이런지
- 설비투자 : FY27 설비투자를 기존 계획보다 늘린다고 발언. 상반기만 약 250억 달러 (FY26 연간 순설비투자 274억 달러). 시간외 한때 -1.2%, 일부 매체는 이 발언을 원인으로 봄
- 마진 : 총이익률 87.0% -> FY27 1분기 약 86.25%. FY26 성과급 비용이 재고를 거쳐 1분기에 반영. 회사는 1분기를 FY27 총이익률 바닥으로 제시
- 금리 : 미 30년물 국채 5.64% (9/30), 2002년 이후 최고. 금리 부담에 쉽게 못 사는 장이라는 커뮤니티 얘기도
3. 그래도 좋은 얘기
- 장기공급계약 26건으로 2030년까지 매출의 35% 이상 확보, 일부는 2031년까지
- 설비투자 증가분 대부분은 2028년 말 이후에 쓸 클린룸 공사. 즉, 당장 공급을 늘리는 돈은 아님..
- 12/9부터 주주환원 확대 예고
결론 : 숫자는 기대 이상인데 주가 반응은 미지근.. [메모리 랠리는 이어진다고 보지만, 주가는 금리 상승을 소화해야 따라갈 듯]
'주식 > 종목 상세 분석' 카테고리의 다른 글
| 마이크론 (MU, Micron Technology) - FY26 4분기 실적 프리뷰, 관건은 FY27 1분기 가이던스 (0) | 2026.10.01 |
|---|---|
| 조비 에비에이션 (JOBY, Joby Aviation) - 지지선 횡보, 계속 보유 (0) | 2026.09.26 |
| 팔란티어 (PLTR, Palantir) - 7거래일 연속 상승, +2시그마 근접 (0) | 2026.09.26 |
| 팔란티어 (PLTR, Palantir Technologies) - 2차 상승 초입 (0) | 2026.09.25 |
| 팔란티어 (PLTR, Palantir Technologies) - FAA AI 뉴스로 올랐나 (0) | 2026.09.24 |


