지난 글에서 팔란티어의 2번째 랠리는 시작도 안했다고 했었는데요.
마침 제시 형님의 글을 보고 더욱 용기를 얻어 추가 분석을 해봤습니다.
결론 : 8월 2분기 실적부터 2차 상승 시작, 앞으로 나올 상승에 비하면 아직 초입.
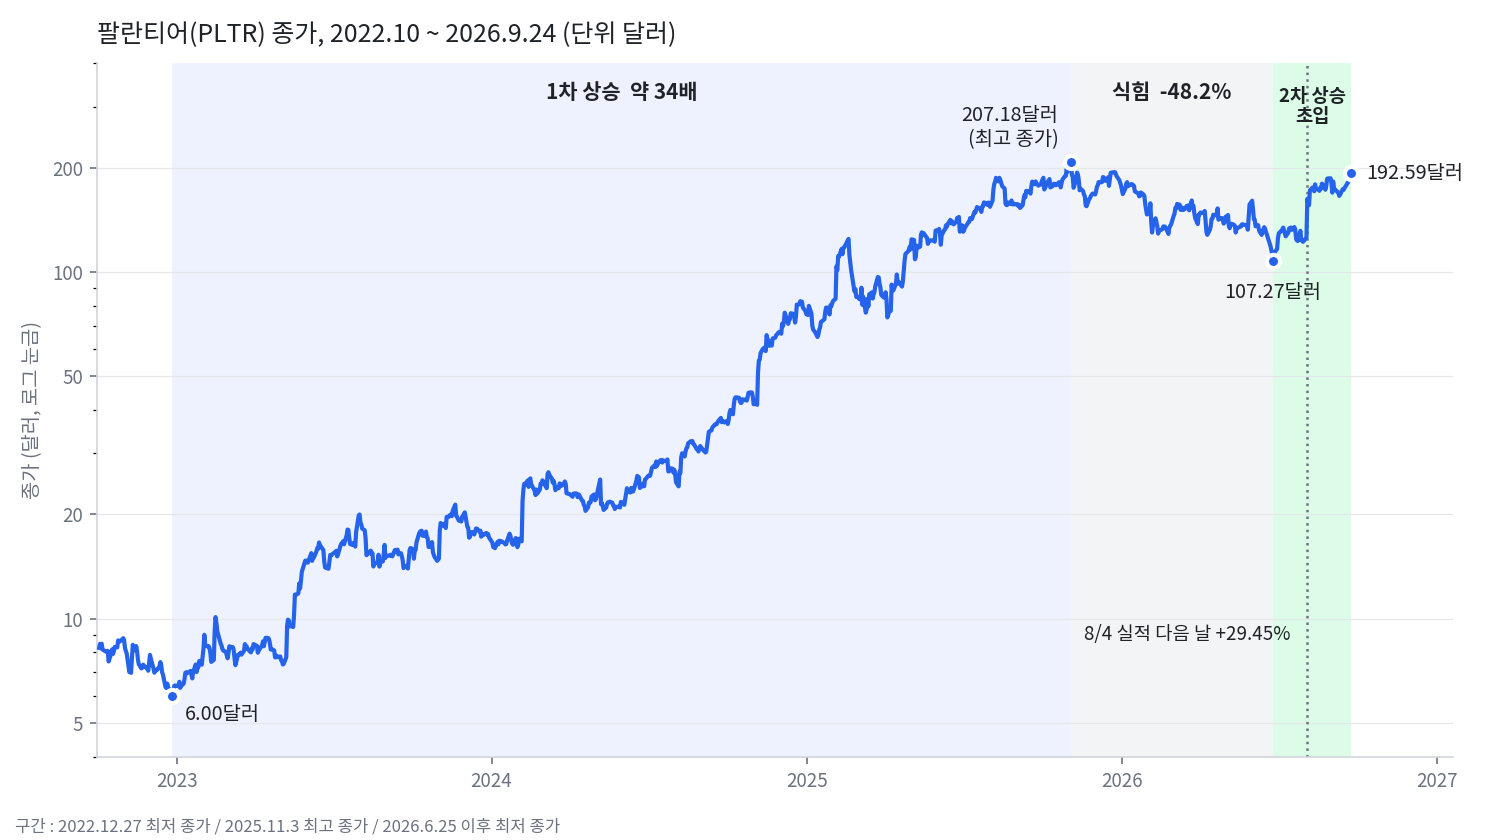
1. 1차 상승 : 기대감 -> PER이 EPS보다 빠르게 확장
- 주가 : 6.00달러(2022.12.27) -> 207.18달러(2025.11.03, 역대 최고 종가), 약 34배
- 선행 PER : 43배(2022년 말) -> 246배(2025년 9월말)
2. 식힘 : 1~4분기 동안 주가 20~40% 이상 하락·횡보, EPS 추정치는 상승 -> PER 압축
- 주가 : 207.18달러 -> 107.27달러(2026.06.25), -48.2%, 약 8개월
- 선행 PER : 246배(2025년 9월말) -> 74배(2026년 6월말), 같은 기간 주가는 -36%
3. 2차 상승 : 실적 상회·가이던스 상향 반복 -> 다음 해 EPS 추정치 상승이 주가를 끄는 구간
- 식힘 중 매출 증가율 : +63% -> +70% -> +85% -> +93%
- 식힘 중 조정 영업이익률 : 51% -> 57% -> 60% -> 62%
- 4개 분기 모두 조정 EPS·매출 컨센서스 상회
4. 시작 신호 : 연속 실적 상회, 가이던스 상향, 다음 해 EPS 상향, 실적 발표 후 급등분 유지
- 2분기 실적 발표 다음 날(8/4) +29.45% (125.65달러 -> 162.66달러)
- 어제(9/24) 종가 : 192.59달러 -> 8/4 급등분 유지 중
■ 초입으로 볼 수 있는 이유
- 6월 저점부터 어제까지 79.5% 상승
- 같은 기간 올해 조정 EPS 추정치 : 1.47달러 -> 1.61달러(+9.4%), 8월 실적 직후 한 번 오르고 그 뒤로는 거의 그대로
- 즉, 주가가 이익 추정치보다 훨씬 빨리 올라감 -> 그 결과 PER도 72.8배 -> 119.5배로 높아짐
- 알렉스 카프, 2분기 실적 발표 : 앞으로 18개월간 회사 전체 성장률을 미국 상업 부문 성장률(올해 가이던스 +134% 이상) 이상으로 끌고 가겠다는 목표 제시
[주가가 앞서간 만큼 EPS가 따라붙는 2차 상승 본 구간은 이제부터라고 봅니다.]
■ 이 판단이 틀리려면
- 11월 초 예상 3분기 실적에서 실적 상회 실패(3분기 매출 가이던스 : 21.60~21.64억 달러)
- FY2026 가이던스 추가 상향 없음
- FY2027 조정 EPS 추정치 상향 멈춤 -> EPS 뒷받침 없이 주가만 앞서간 1차 상승 패턴 반복
▶ 결론 : 2차 상승 초입, 비중 유지
- 확인할 것 : 11월 초 3분기 실적 상회, FY2026 가이던스 추가 상향, FY2027 조정 EPS 추정치 흐름
'주식 > 종목 상세 분석' 카테고리의 다른 글
| 조비 에비에이션 (JOBY, Joby Aviation) - 지지선 횡보, 계속 보유 (0) | 2026.09.26 |
|---|---|
| 팔란티어 (PLTR, Palantir) - 7거래일 연속 상승, +2시그마 근접 (0) | 2026.09.26 |
| 팔란티어 (PLTR, Palantir Technologies) - FAA AI 뉴스로 올랐나 (0) | 2026.09.24 |
| 마이크론 (MU, Micron Technology) - 마이클 버리의 MU·PLTR 숏과 메모리 공급 시점 (0) | 2026.09.23 |
| 팔란티어 (PLTR, Palantir Technologies) - 팔란티어만큼 이익이 좋은 기업 (0) | 2026.09.23 |


